

Dívidas com o estado poderão ser parceladas em até 145 meses
Alerj analista projeto que permite renegociação com descontos de até 70%
A mensagem encaminhada pelo Poder Executivo que prevê parcelamento em até 145 meses e busca ampliar a arrecadação estadual e reduzir processos judiciais relacionados à dívida ativa será analisada pelo plenário da A Assembleia Legislativa do Estado do Rio de Janeiro (Alerj) nesta terça-feira (20). Os deputados também projeto de lei sobre devedores com dívidas tributárias a partir de R$ 15 milhões e inadimplência reiterada e injustificada.
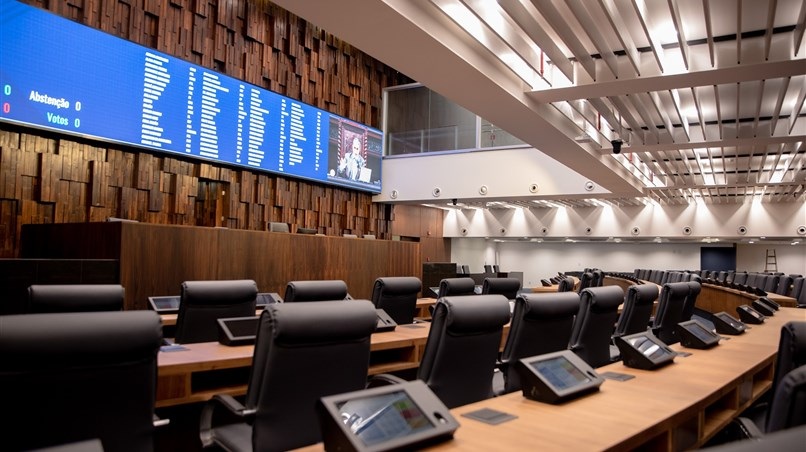
O Projeto de Lei Complementar 61/26 volta ao plenário em regime de urgência. O PLC – que estabelece novas regras para a renegociação de dívidas tributárias e não tributárias com o Estado –, recebeu 50 emendas, e permite a concessão de descontos de até 70% sobre multas, juros e demais encargos legais, além do parcelamento dos débitos, dependendo do perfil do devedor.
O objetivo é facilitar a recuperação de créditos inscritos em dívida ativa, ampliar a arrecadação estadual e reduzir o número de processos judiciais relacionados à cobrança de débitos. Por já ter recebido emendas parlamentares, o texto poderá ser alterado durante a votação.
O projeto regulamenta a chamada transação tributária, que permite a realização de acordos entre o Estado e os devedores, com possibilidade de descontos, parcelamentos e outras condições especiais para a quitação das dívidas. As negociações serão conduzidas pela Procuradoria Geral do Estado (PGE) e poderão ocorrer por adesão a editais públicos ou mediante propostas individuais, conforme os critérios estabelecidos na legislação.
Pela proposta, a regra geral prevê descontos de até 65% sobre multas, juros e demais acréscimos legais, com possibilidade de pagamento em até 120 meses. Já para pessoas físicas, microempresas, empresas de pequeno porte e empresas em recuperação judicial, liquidação ou falência, os benefícios poderão chegar a 70% de desconto e parcelamento em até 145 meses. Em nenhuma hipótese, porém, os descontos poderão reduzir o valor principal do tributo devido.
A medida ainda contempla três modalidades de negociação: dívidas classificadas como irrecuperáveis ou de difícil recuperação, litígios de pequeno valor e controvérsias jurídicas relevantes e disseminadas. No caso das dívidas de pequeno valor, o prazo máximo de pagamento será de 60 meses, com descontos de até 65%, observadas as condições específicas previstas no projeto.
O texto também autoriza a utilização de precatórios e créditos acumulados de ICMS para compensação de débitos, respeitados os limites estabelecidos na proposta. Para dívidas de ICMS, a compensação poderá alcançar até 75% do valor devido. No caso do IPVA, o limite será de 50%.
Para evitar que os benefícios sejam utilizados por contribuintes que deixam de pagar impostos de forma sistemática, a proposta estabelece restrições. Devedores contumazes de ICMS, por exemplo, não poderão receber descontos sobre multas, juros e demais encargos. Também ficam excluídos das negociações os valores referentes ao adicional de ICMS destinado ao Fundo Estadual de Combate e Erradicação da Pobreza (FECP).
O projeto ainda prevê medidas para tornar mais eficiente a cobrança da dívida ativa. Entre elas, está a possibilidade de a PGE deixar de ajuizar execuções fiscais de determinados valores, considerando o custo e a viabilidade da cobrança judicial, sem dispensar as medidas administrativas cabíveis.
Outra novidade é a possibilidade de criação do Cadastro Fiscal Positivo pela PGE, com o objetivo de estimular a regularidade fiscal, facilitar a solução consensual de conflitos e oferecer atendimento diferenciado aos contribuintes cadastrados.
Segundo alterações apresentadas pelos deputados e acatadas pela Comissão de Constituição e Justiça (CCJ), o prazo previsto para a regulamentação da futura lei será de 90 dias. O texto também mantém a previsão de entrada em vigor 30 dias após a publicação oficial, mas condiciona a eficácia das medidas à regulamentação.
As emendas também reforçam as regras para a formalização e a rescisão dos acordos, incluindo a possibilidade de o contribuinte apresentar recurso ao procurador-geral do Estado, no prazo de 15 dias, contra a decisão de rescisão, ressalvadas as hipóteses específicas previstas no projeto.